
CIBIL Score: શું તમારો CIBIL સ્કોર 730 થી ઓછો છે? તો જાણી લો લોન મેળવવાની નવી મુશ્કેલીઓ
ભારતીય રિઝર્વ બેંક (RBI) દ્વારા આગામી સમય માટે જાહેર કરવામાં આવેલા નવા ‘ECL (Expected Credit Loss) ડાયરેક્શન-2026’ એ બેંકિંગ જગતમાં મોટી હલચલ મચાવી દીધી છે. જો તમારો CIBIL સ્કોર 730 થી ઓછો છે, તો હવે લોન મેળવવી પડકારજનક બની શકે છે. બેંકો હવે ગ્રાહકોની ક્રેડિટ યોગ્યતા ચકાસવા માટે પહેલા કરતા અનેક ગણી વધુ સાવચેતી અને કડકાઈ દાખવી રહી છે.
શું છે નવો ECL ફ્રેમવર્ક અને તેની અસર?
સામાન્ય રીતે, જ્યારે કોઈ ગ્રાહક 90 દિવસ સુધી પોતાની લોનની EMI ચૂકવવામાં નિષ્ફળ જાય, ત્યારે તે લોનને NPA (Non-Performing Asset) તરીકે જાહેર કરવામાં આવે છે. પરંતુ 1 એપ્રિલ, 2027 થી લાગુ થનારા નવા ECL નિયમો અનુસાર, બેંકોએ લોન આપ્યા પહેલા જ ભવિષ્યના જોખમોનું અનુમાન લગાવવું પડશે. બેંકોએ અગાઉથી જ એવા લોન એકાઉન્ટ્સ માટે અનામત રકમ અલગ રાખવી પડશે, જેમાં ભવિષ્યમાં ડિફોલ્ટ થવાનું જોખમ દેખાય છે. આ બદલાવને કારણે બેંકિંગ સેક્ટર પર અંદાજે 42 હજાર કરોડ રૂપિયાનો વધારાનો નાણાકીય બોજ આવી શકે છે, જેની સીધી અસર ગ્રાહકો પર જોવા મળશે.
730 CIBIL સ્કોર: હવે સફળતાની નવી ચાવી
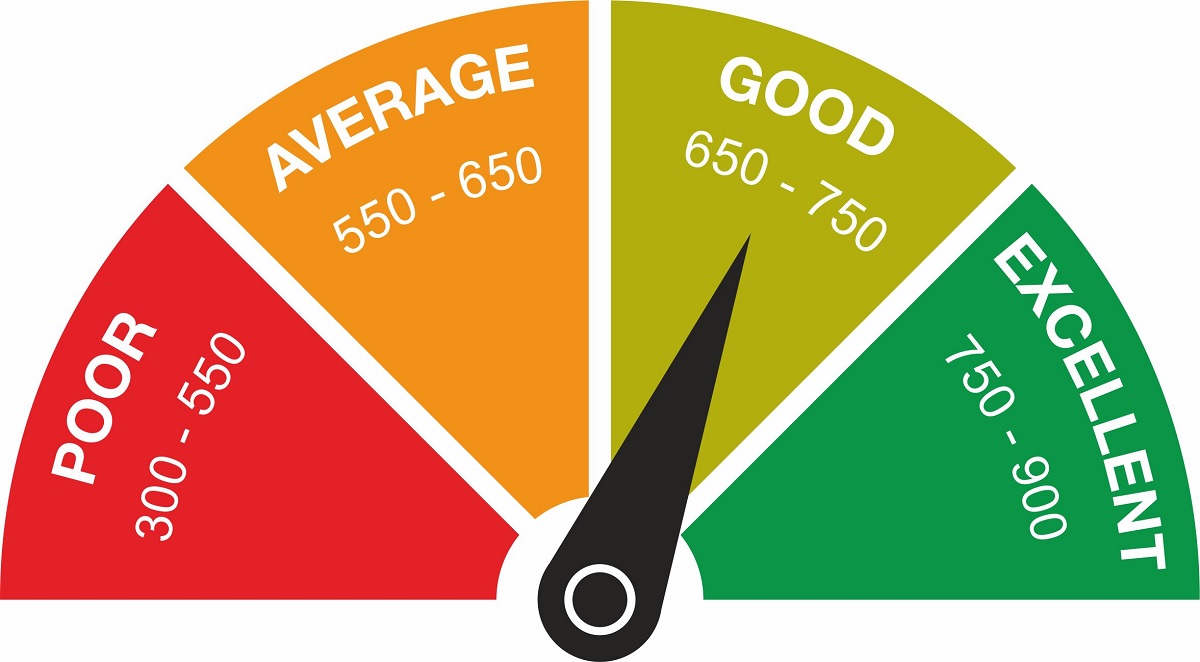
બેંકિંગ નિષ્ણાતોના મતે, હવે બેંકો 730 કે તેથી વધુ CIBIL સ્કોર ધરાવતા ગ્રાહકોને જ પ્રાથમિકતા આપશે. જે લોકોનો સ્કોર 730 થી ઓછો છે, તેમને લોન મેળવવામાં મુશ્કેલી પડી શકે છે. જો લોન મંજૂર થાય તો પણ, તેના પર વ્યાજ દર વધારે હોઈ શકે છે. આટલું જ નહીં, બેંકો હવે વધારાની ગેરંટી અથવા કોઈ મિલકત ગીરો (Collateral) મૂકવાની શરત પણ મૂકી શકે છે. હોમ લોન, કાર લોન કે એજ્યુકેશન લોન લેવા ઈચ્છતા ગ્રાહકોએ હવે પોતાના ક્રેડિટ સ્કોર પર વિશેષ ધ્યાન આપવું પડશે.

બેંકો કેવી રીતે નક્કી કરશે કે તમે ‘જોખમી’ છો?
નવા ECL ફ્રેમવર્ક હેઠળ, બેંકો માત્ર તમારી વર્તમાન EMI ચુકવણી જોશે નહીં, પરંતુ તમારી આર્થિક સ્થિતિનું ઊંડાણપૂર્વક વિશ્લેષણ કરશે. લોન આપતા પહેલા નીચેની બાબતો ચકાસવામાં આવશે:
ક્રેડિટ હિસ્ટ્રી: ગ્રાહકનો ભૂતકાળનો લોન ચૂકવવાનો રેકોર્ડ કેવો છે.
સ્કોરમાં વધઘટ: CIBIL સ્કોરમાં થતા વારંવારના ફેરફારો.
આવકની સ્થિરતા: તમારી નોકરી અથવા વ્યવસાયમાં આવકની અનિશ્ચિતતા.
જોબ લોસ રિસ્ક: તમારી નોકરી જવાનું જોખમ કેટલું છે.
LTV રેશિયો: લોનની રકમ અને મિલકતની વેલ્યુ વચ્ચેનો ગુણોત્તર.
વર્તમાન દેવું: તમારી પાસે પહેલેથી કેટલું અને કેવા પ્રકારનું દેવું છે.
ગ્રાહકોએ શું કરવાની જરૂર છે?
સમગ્ર દેશમાં સાત કરોડથી વધુ લોકો એવા છે જેઓ 730 કે તેથી વધુ સ્કોર ધરાવે છે, જેમને નવા નિયમોથી ખાસ ફરક નહીં પડે. પરંતુ જેઓ આ સ્કોરથી નીચે છે, તેમણે પોતાની નાણાકીય શિસ્ત સુધારવાની જરૂર છે. સમયસર લોન હપ્તા ભરવા, બિનજરૂરી ક્રેડિટ કાર્ડનો વપરાશ ઘટાડવો અને પોતાના નાણાકીય સ્વાસ્થ્ય પર નજર રાખવી અત્યંત આવશ્યક બની ગયું છે.
